La UBA recorre los barrios con educación financiera: «Una persona le puede deber a 8 entidades distintas» hasta $50 millones
Silvana es docente y cría sola a su hijo adolescente. Hace dos años y medio pidió un crédito prendario de 24 millones de pesos en el Banco Santander para comprarse un auto y poder trasladarse de una escuela a otra en la periferia de Quilmes, donde vive. Fue una necesidad. Cuando le faltaba un año y medio para terminar de pagar, se retrasó en tres cuotas: era eso o dejar de comer. Ahora, un estudio jurídico le quiere cobrar 35 millones en un pago. Imposible. Ella fue una de las personas que bajo la lluvia de este miércoles se acercó al Club Barracas Juniors para asesorarse con voluntarios -docentes, estudiantes y graduados- de la Facultad de Económicas de la UBA sobre su acusiante situación.
“Quiero terminar con esta incertidumbre. Quería refinanciar las cuotas, pero me quieren imponer un monto que no puedo abonar”, explica la mujer, en diálogo con Tiempo Argentino, que vino específicamente a la actividad de Barracas desde la zona sur del Conurbano. “Me escucharon, pude contar lo que me pasó y quedaron que en los próximos días se va a comunicar conmigo un asesor que va a evaluar mi caso para decirme cómo debería continuar. Van a hacer un seguimiento”, resume.
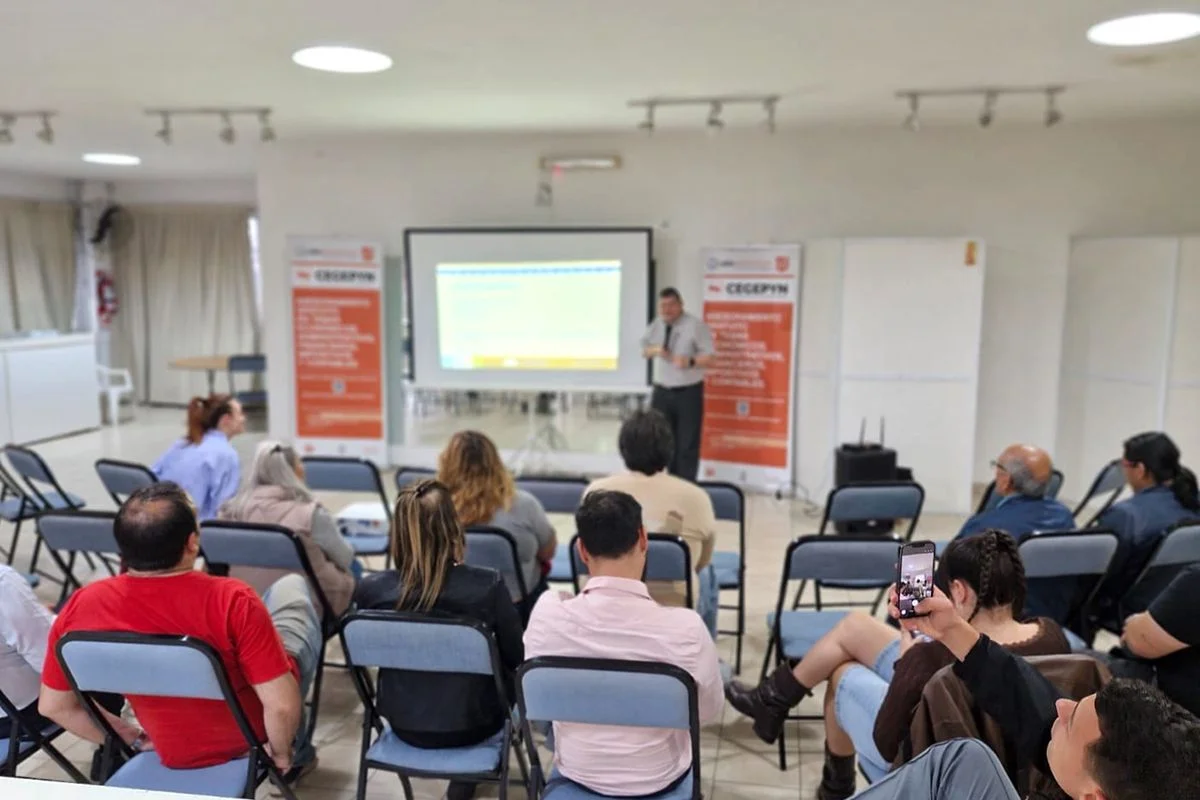
Quien escuchó atentamente a Silvana, en una mesa aparte en un salón de la primera planta del club, fue una de las voluntarias del Centro de Estudios y Gestión de la Economia Personal y Negocios (CEGEPYN) de la Facultad de Ciencias Económicas de la UBA. Poco antes, los docentes Ezequiel Gutiérrez y Candela de Lucas Pino, ambos licenciados en Economía, habían brindado una charla respecto a sobreendeudamiento y educación financiera.
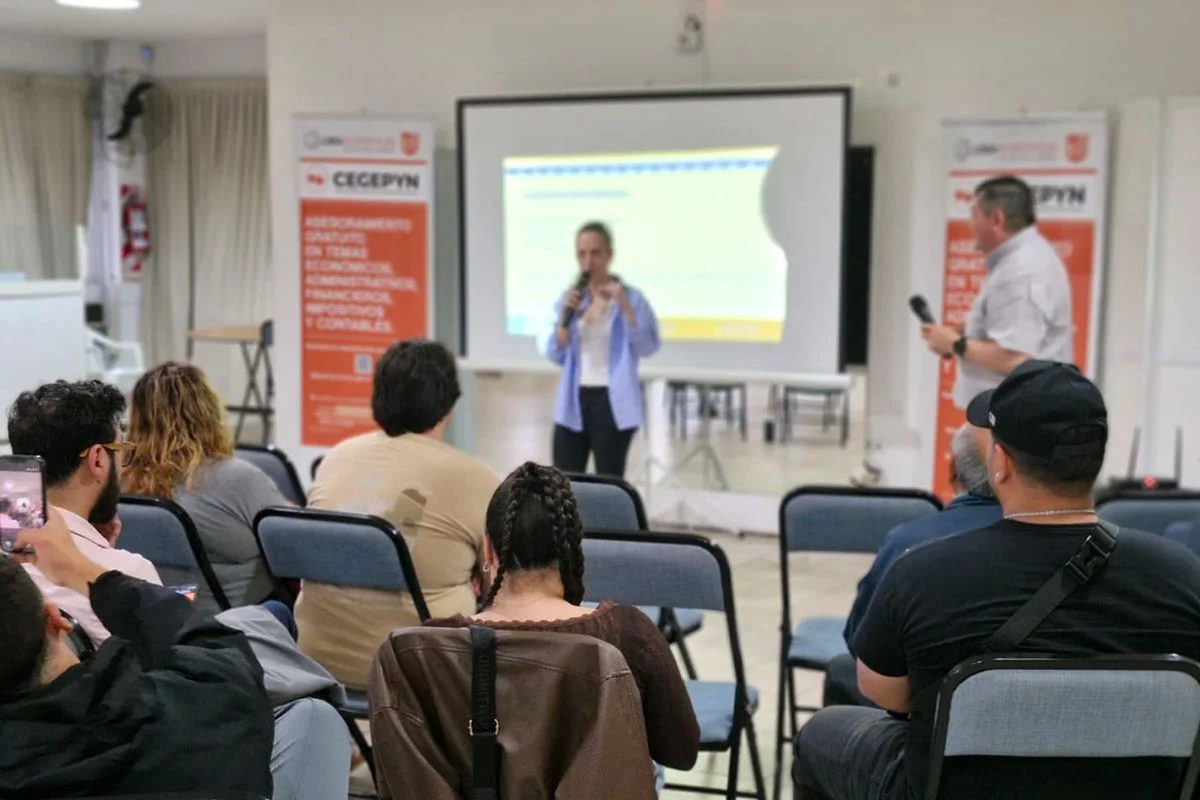
"En el momento en que uno se plantea hacer dos veces seguidas el pago mínimo de la tarjeta de crédito, debería considerar directamente la refinanciación de la deuda por ejemplo. Si la opción no está visible, se pueden comunicar con el banco. El pago mínimo, por sus intereses, comienza a ser un gran problema y va a terminar ahorcándolos”, comenta una elocuente Lucas Pino. Su colega Gutiérrez completa que pedir un crédito para pagar otro crédito termina en un Ponzi, una enorme bola de nieve impagable.
Entre otras cuestiones, durante la jornada se indagó sobre cómo organizar un presupuesto, entender un crédito antes de firmarlo, el uso de tarjetas y billeteras virtuales, y los créditos personales. «Este centro viene funcionando desde 2018 en la facultad. Hacemos asesoramiento gratuito en distintas temáticas vinculadas con las incumbencias de las carreras de nuestra facultad”, indica a Tiempo Carla Craneviter, directora del CEGEPYN.
«Durante este año fuimos notando que la problemática principal empezaba a tener que ver con el endeudamiento y el sobreendeudamiento, la morosidad, y cómo eso empezó a atravesar distintos estratos sociales”, describe Craneviter, quien aclara que este tipo de encuentros se llevan adelante todas las semanas en diferentes barrios porteños: ya se realizaron reuniones en San Telmo, Soldati y Floresta.
La educación financiera es fundamental, pero no es lo único que nos lleva a este problema. Hay un montón de factores. Desde nuestro lado podemos brindar herramientas e información para que la gente entienda qué está pasando, por qué está pasando y qué cosas tiene que observar”, analiza la directora del CEGEPYN, y añade: «No damos respuestas mágicas porque no existen. La solución no es fácil, pero lo que hacemos es tratar de armar un camino sostenible que permita que la persona pueda salir de esta situación».
La especialista comenta que en estos encuentros se encontraron con casos alarmantes de vecinos con deudas de 40 o 50 millones de pesos. “La multiplicidad de acreedores también es muy grave: una persona le puede llegar a deber a ocho entidades distintas”, advierte y concluye: “Llegar a este punto no es por inconsciencia. Muchas decisiones fueron conscientes, pero atadas a la necesidad. Si estoy bancando con crédito gastos corrientes, supermercados y servicios, lógicamente es porque ya no me está quedando alternativa».
La mora de las familias, en aumento
El endeudamiento de los hogares argentinos muestra señales de deterioro. Según datos de la Central de Deudores del Banco Central, procesados por la consultora Fortress Consulting, en septiembre de 2026 el 17,99% del crédito otorgado a personas estaba en situación irregular. Un año antes, ese porcentaje era del 9,56%.
La diferencia también se observa según el tipo de prestamista: la mora alcanzó al 15,87% de la cartera de bancos y financieras, mientras que trepó al 31,04% entre los proveedores no bancarios, como billeteras virtuales, emisoras de tarjetas, cooperativas y mutuales.
Por su parte, el último Informe sobre Bancos del BCRA, correspondiente a agosto, ubicó la irregularidad de los préstamos a las familias en el 12,81% dentro del sistema financiero bancario. El indicador había registrado una suba significativa durante el último año, aunque en agosto mostró una leve reducción mensual.
Los números reflejan una dificultad creciente para cumplir con las obligaciones financieras, en particular en un escenario en el que los hogares recurren al crédito para afrontar gastos cotidianos.
Lo más visto

Policiales : Acosaba a una nena de 12 años por redes, viajó hasta su provincia y la quiso secuestrar en el colegio
Verón afirmó que no le gusta “nada” del fútbol argentino y palpitó la final de la Copa Libertadores
Economía : La pobreza dio un salto y trepó al 34,4% en el segundo trimestre de 2026
Brutal Crimen : Un adolescente arrojó de una camioneta a una jubilada de 82 años: la atropelló y la mató
Una policía denunció que fue abusada por un compañero en la Escuela de Cadetes