Seis de cada diez argentinos se endeudaron y la mayoría lo hizo para cubrir alimentos y servicios
 .
El Monitor de Opinión Pública (MOP) de Zentrix Consultora correspondiente a agosto expone una crisis de ingresos que se profundiza con el correr del mes: cerca de la mitad de los argentinos no llega al día 15 y uno de cada cuatro se queda sin recursos ya al día 10.El fenómeno golpea con particular dureza a la clase baja y a los jóvenes de 18 a 39 años, y tiene una consecuencia directa sobre el crédito: seis de cada diez argentinos debieron endeudarse en los últimos seis meses, mayormente para cubrir gastos básicos como alimentos, salud, tarifas y servicios.
¿Hasta qué día del mes llegan los argentinos con sus ingresos?
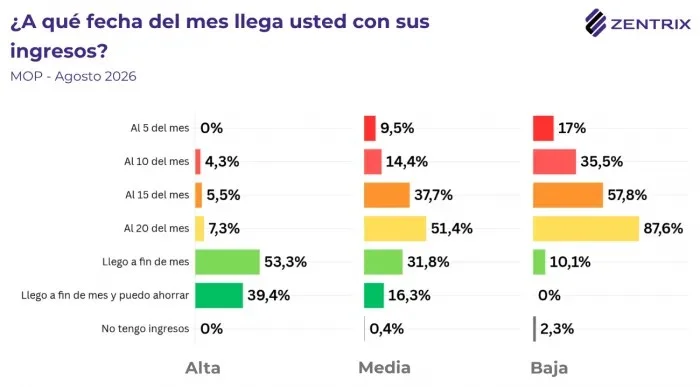
El deterioro del poder adquisitivo se refleja en la fecha en que se corta la capacidad de gasto. A nivel nacional, el 65% de los argentinos se queda sin ingresos antes del día 20, el 44,4% no supera el día 15 y el 12,2% ni siquiera llega al día 5.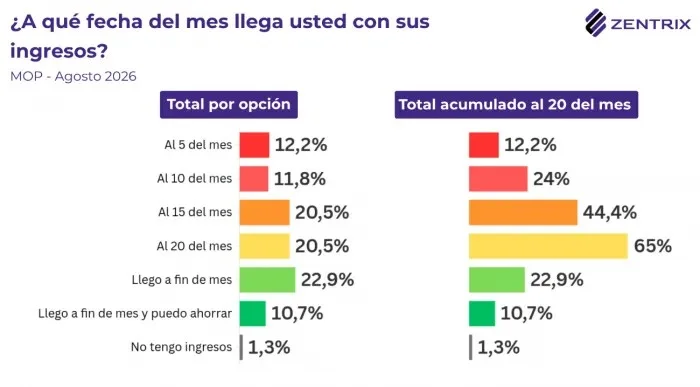 La brecha social es determinante: en la clase baja, el 87,6% agota sus ingresos antes del día 20, mientras que en la clase alta esa proporción cae a apenas el 7,3%. Por edad, la distancia es menor pero igual de significativa: el 83,3% de los jóvenes de 18 a 39 años no supera el día 20, contra el 60,3% de los mayores de 60.
¿Para qué se endeudan los argentinos?
Ese cuadro tiene una traducción directa sobre el endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que trepa al 70,2% en la clase baja y al 67,1% entre los jóvenes de 18 a 39 años.El destino del crédito confirma que se trata de una necesidad y no de una decisión de consumo: el 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, y otro 20,4% para pagar tarifas y servicios. En la clase baja, la suma de ambos motivos supera el 85%, contra menos del 60% en la clase alta, donde el crédito se reparte de manera más pareja con la compra de bienes durables.
¿Cómo evalúan los argentinos la economía?
La evaluación de la economía del país sigue siendo mayoritariamente negativa, aunque con una leve mejora: el 59,4% la considera mala o muy mala, una baja frente al 61,8% de julio, con una brecha social que lleva esa mirada negativa a casi el 75% en la clase baja.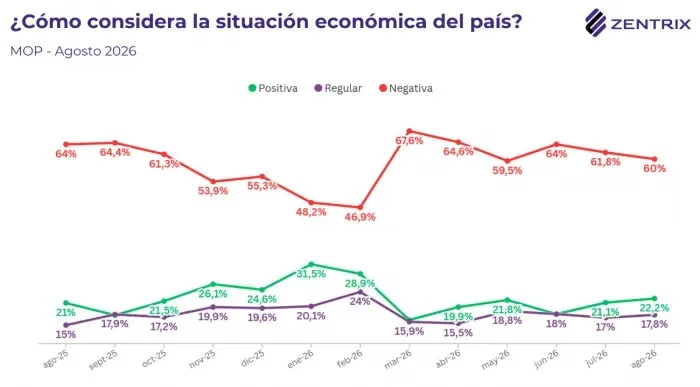 La percepción sobre la economía personal acompaña esa tendencia: la evaluación positiva subió del 27,2% al 29,8% entre julio y agosto. El dato es relevante porque la mejora se verifica tanto en el plano individual como en el colectivo, dos planos que suelen moverse de manera desacoplada.
La brecha con el dato del INDEC
La distancia entre el dato oficial de inflación y la experiencia cotidiana continúa siendo amplia. El 65,8% de los argentinos no cree que el índice publicado por el INDEC refleje la suba de precios que percibe en su vida diaria, y el 81,2% considera que su salario no le gana a la inflación.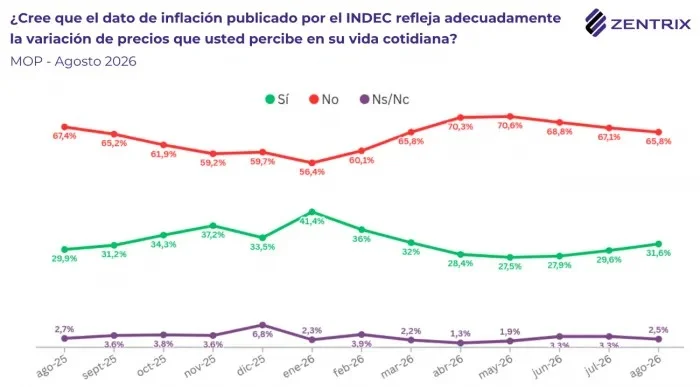 Ese malestar atraviesa las distintas identificaciones políticas: incluso entre quienes votaron al oficialismo en 2025, el 61,2% comparte esa percepción. La diferencia está en la lectura: para ese electorado, el desfasaje salarial aparece como un costo transitorio, asociado a la expectativa de una mejora futura, más que como un fracaso del rumbo económico.
¿Cuál es la principal preocupación de los argentinos?
El ranking de preocupaciones marca un quiebre en agosto: por primera vez en varios meses, la corrupción pierde el primer lugar y cae al cuarto puesto, desplazada por ingresos y salarios (50,1%), incertidumbre económica (49,8%) y desempleo (40,9%). La inflación, en cambio, queda última entre las diez opciones relevadas, con apenas el 12,7%.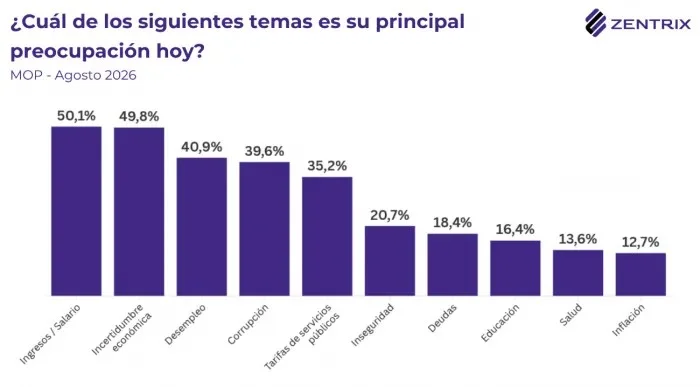 El nuevo ordenamiento confirma que la preocupación social ya no pasa por la suba de precios, sino por la capacidad del ingreso familiar para sostener el gasto cotidiano y por la estabilidad laboral.